As mudanças desde o SPED abriram caminho para a reforma atual com efeito “big bang”, que repercute em todas as direções do ecossistema empresarial. E a reforma não é apenas tributária. É fiscal, organizacional, financeira e não altera somente o valor nominal dos tributos.
Modifica também os processos comerciais, financeiros, contábeis, fiscais e tecnológicos, com impactos imediatos para empresas e profissionais das respectivas áreas.
A reforma apresenta uma série de erros que são solúveis, mas precisa dessa correção antes de início da obrigaatoriedade. A primeira, mais importante e talvez a mais demorada seja a revisão das alíquotas do IVA que prometia reduzir carga tributária e simplificar, mas veio exatamente ao contrário: aumentou a carga e criaram operações mais difíceis, principalmente para pequenas e médias empresas, que não podem dispor de ERP de última geração.
Se confirmar os 28% estimados, teremos o maior IVA do mundo superando o que até então era o maior: Hungria de 27%. Sem essa revisão, as outras de menor impacto não terão qualquer efeito positivo.
Embora sejam dados ao alcance de todos, mas que nem sempre tem tempo ou disposição para consulta, fiz anotações sobre as alíquotas do IVA em quatro grupos de países:
Nossos vizinhos latino-americanos;
Países emergentes que concorrem com o Brasil para atração de investidores;
Alíquota média dos países da OCDE (Organização para Cooperação e Desenvolvimento Econômico)
Alíquota média da União Europeia, Reino Unido e da Suíça.
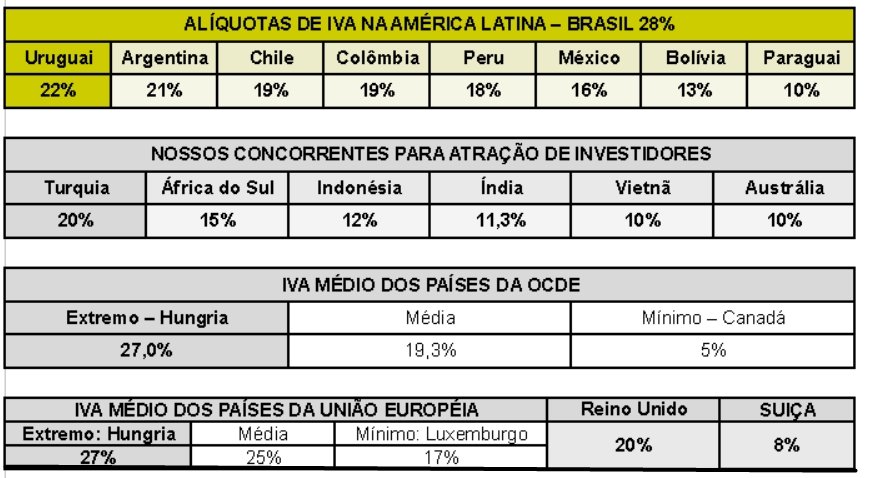
Após a revisão da alíquota do IVA, as próximas correções deverão fazer os devidos esclarecimentos sobre o Imposto Seletivo, do qual pouco se falou até agora. Sabemos que pelo regime monofásico, mas afinal, qual será a alíquota do IS?
Entre as novas obrigações injustificáveis como é o caso do CNPJ técnico;
Obrigação do MEI emitir NFe nas vendas para pessoa física também;
Mudanças drásticas para optantes do Simples, etc.
O Impacto do Cashback no Varejo de Alimentos e o Gargalo da Comunicação:
Falta comunicação do governo junto ao público cliente do cashback, que está deixando os comerciantes de pequeno e médio porte preocupados.
Há um muito ruído provocado por influenciadores digitais sem conhecimento sobre o tema, que disseminam o boato de que o varejista terá de devolver o dinheiro em espécie, no balcão de atendimento. Sem uma campanha massiva e educativa por parte do Governo Federal, o comércio sofrerá com cobranças indevidas no PDV por valores que, na realidade, costumam ser irrisórios.
O Cashback foi desenhado como medida eleitoreira, disfarçada de ferramenta de justiça social e cidadania fiscal, incentivando o consumidor de baixa renda a exigir o CPF na nota. Contudo, o varejo supermercadista e de bens de consumo enfrenta um grande gargalo operacional e de comunicação:
-
Complexidade de Itens: Produtos listados nos Anexos 7 e 8 da LC nº 214/2025 dão direito ao Cashback. Itens dos Anexos 1( que abriga o maior número de itens) e o anexo 15 não geram cashback porque tem alíquota zero. O consumidor comum dificilmente entenderá essa divisão técnica e esperará o reembolso sobre a totalidade da nota fiscal.
-
Conformidade Rígida: Para que o Cashback ocorra, a operação precisa ser perfeita (Compra com NF-e, venda com NFC-e e inclusão do CPF). Notas com inconsistências serão descartadas pelo sistema, frustrando o cliente. Os estabelecimentos incapazes de se adequar perderão espaço no mercado.
Voltando ao IVA, quando nos referimos aos países que competem com o Brasil, na atração de investidores geralmente as pessoas pensam em países desenvolvidos, mas os investidores, que estão nesses países, fazem comparações entre Brasil, Turquia, Indonésia, Vietnã, África do Sul, Austrália, Índia, etc. E uma das variáveis que os investidores avaliam é a carga tributária total e especificamente, sobre consumo. Afinal, as empresas precisam buscar mercados consumidores nos países emergentes, porque nos seus países de origem, o consumo não cresce ou até está reduzindo porque o crescimento populacional é zero. Eles estão em busca de mercados amigáveis ao consumo.
E nesse quesito estamos perdendo.
E temos outros problemas que afetam a reforma e que não depende de governo, mas que pode agir para encontrar uma forma de neutralizar o bombardeio nas redes sociais, pois existem centenas de influenciadores digitais que desconhecem a matéria e estão disseminando informações completamente equivocadas sobre o Split Payment, principalmente.
Tem outros grupos com expertise no tema, mas aproveitam os ruídos para fazer terrorismo, enganar o contribuinte menos esclarecido para vender o seu peixe.
E todos eles, equivocadamente fazem questão de afirmar que a Reforma Tributária é assunto para Contador, quando na verdade é assunto de todos nós a começar pelos contribuintes na figura do Empresário, apoiada pelos profissionais das mais diversas áreas para compreenderem e cumprirem as novas obrigações.
Estão criando pânico no meio empresarial a respeito da nova Nota Fiscal eletrônica, que passou por diversas mudanças, mas que não tem o rigor que esses grupos divulgam. Estão dizendo que se o sistema do contribuinte não estiver 100% com a conformidade fiscal, a NFe não será autorizada.
Isso não é verdade. Poderá ocorrer da NFe não ser autorizada por inconformidades técnicas, conforme previsto na Lei Complementar 214/2025.
Artigo 132 – A concessão da autorização de uso pelo sistema autorizador, ou sistema de recepção:
I – Não implica validação das informações contidas no documento fiscal;
MEU COMENTÁRIO:
- Essa parte fiscal tem situação semelhante as regras de validação do arquivo do SPED FISCAL, com o qual estamos habituados desde 2009:
- Observem que se o arquivo Sped Fiscal estiver corretamente parametrizado será validado pelo PVA, mas isso não implica no reconhecimento da veracidade e legitimidade das informações prestadas, nem na homologação da apuração do tributo efetuada pelo contribuinte.
II – Gera efeitos jurídicos plenos quanto à emissão do documento fiscal.
Artigo 133. O sistema autorizador ou sistema de recepção somente concederá autorização de uso se atendidos os requisitos estabelecidos na documentação técnica do respectivo documento fiscal.
Portanto, não haverá bloqueio na emissão de nota fiscal com erros na classificação fiscal da mercadoria, que será detectada na apuração assistida e o contribuinte será notificado para proceder as adequações.
A nova NFe agregou diversas funcionalidades que exigem mais complexidade do sistema emissor do contribuinte e o bloqueio ocorrerá em caso de falhas na parametrização desse sistema.
Os grupos desinformados afirmam que diversos campos na NFe com informações fiscais terão que ser preenchidos manualmente, mas isso também não é verdade. O sistema do contribuinte é que vai preencher todos os campos na nota fiscal, desde que essas informações estejam nos cadastros, mas não estiverem corretos não impede a emissão da nota fiscal e será detectado na apuração assistida, como já disse antes.
As multas para nota fiscal com irregularidade variam conforme o tipo e a gravidade do erro, podendo ser percentuais sobre a operação ou valores fixos.
Principais Tipos de Multas:
Falta de emissão ou omissão: Multa de 10% a 30% (podendo chegar a 100% em casos graves) sobre o valor da operação não documentada.
Erros formais de preenchimento: Multa de até 2% sobre o valor da operação para dados incorretos ou pequenos deslizes formais.
Tributo recolhido a menor: Multa de 75% a 150% sobre o valor do imposto devido, além da cobrança do tributo e juros.
Cancelamento irregular: Multa de 66% se feito se o cancelamento ocorrer após a ocorrência do fato gerador e mais 33% do tributo de referência se feito fora do prazo.
Divergência de dados: Multa que pode atingir 100% do valor da operação se houver conflito grave entre os dados da nota e a transação real
Concluindo, não podemos deixar de mencionar que o Portal da Nota Fiscal de Serviços eletrônica não está funcionando adequadamente e as prefeituras não estão se adequando e outras introduzindo funcionalidades por contra própria.
Consultor e Gestor de treinamento corporativo
Graduado em Administração, com pós-graduação em Gestão de Custos e MBA em Gestão Tributária, Fiscal e Trabalhista.
Empreendedor desde 1994 e atualmente atua também na docência acadêmica como professor e Coordenador de duas turmas de MBA DE GESTÃO ESTRATÉGICA TRIBUTÁRIA & FISCAL, com foco na Reforma Tributária.
itdeconsultoria@gmail.com
65 99999-0997